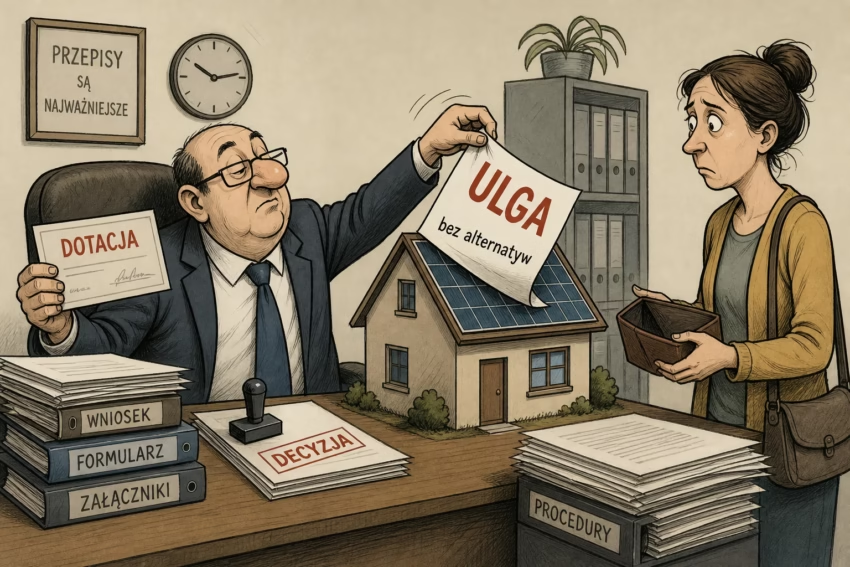
W 2023 roku pewna podatniczka zainwestowała w fotowoltaikę i pompę ciepła. Zrobiła dokładnie to, do czego państwo zachęca: wydała pieniądze na ekologiczną instalację i rozliczyła ulgę termomodernizacyjną w zeznaniu za 2023 rok.
W sierpniu 2024 roku dostała jeszcze dotację z programu „Czyste Powietrze”. Tu zaczęły się schody. Zgodnie z art. 26h ust. 8 ustawy o PIT, jeśli podatnik otrzyma zwrot wydatków już wcześniej odliczonych, i to po upływie roku od odliczenia, musi doliczyć odliczoną kwotę do dochodu za rok otrzymania zwrotu.
W 2025 roku urząd skarbowy wezwał podatniczkę do działania, a ta skorygowała zeznanie za 2023 rok. Urzędnik uznał jednak, że dotację trzeba ująć w zeznaniu za rok 2024. Kobieta wystąpiła o interpretację, bo uważała, że nie powinna niczego doliczać. Dyrektor Krajowej Informacji Skarbowej uznał jej stanowisko za nieprawidłowe, a Wojewódzki Sąd Administracyjny w Szczecinie (wyrok z 24 czerwca 2026 r., sygn. I SA/Sz 139/26) przyznał rację organowi. Według sądu przepis jest jasny, wynika z niego „bez żadnych wątpliwości” obowiązek doliczenia, a nie przewiduje on „w takiej sytuacji rozwiązań alternatywnych”. Orzeczenie jest już prawomocne.
Państwo najpierw zachęca ulgą, potem dopłaca z programu, a na końcu odbiera to, co dało wcześniej. Artykuł nie podaje, ile wynosiła dotacja ani jak wysoka była ulga, więc nie wiemy, ile ta kobieta ostatecznie zyskała na ekologii. Wiemy za to, że o alternatywach pomyśleć się nie dało. Przepisy rzadko bywają tak jednoznaczne, kiedy chodzi o to, co podatnik ma zwrócić.
Źródło: