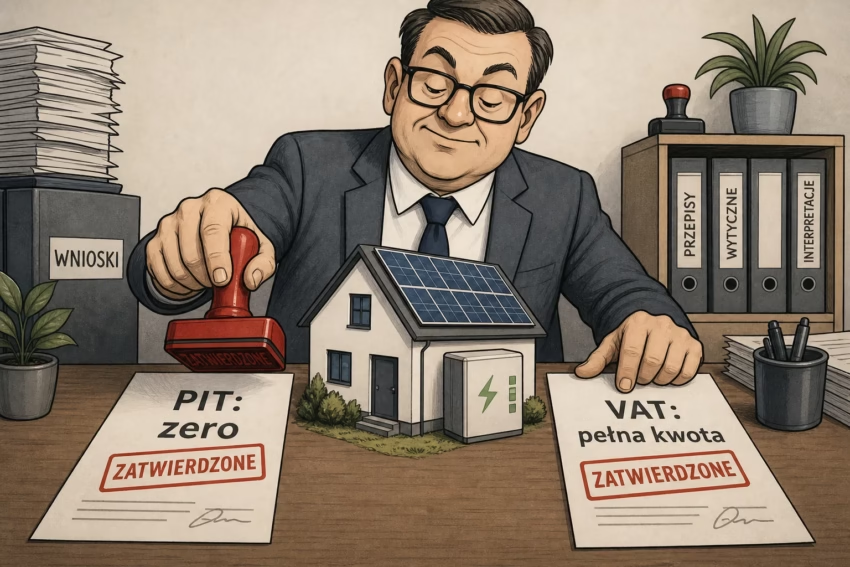
Przedsiębiorca z jednoosobową firmą planuje prywatną inwestycję: fotowoltaikę z magazynem energii, która ma służyć głównie celom prywatnym i mieszkaniowym. Magazynem ma zarządzać zewnętrzna spółka, sprzedająca nadwyżki do sieci. Spółka wypłaci mu pieniądze pomniejszone o własne wynagrodzenie, będące udziałem w zysku ze sprzedaży. Zadał więc fiskusowi dwa pytania, jedno o PIT, drugie o VAT.
Dyrektor Krajowej Informacji Skarbowej odpowiedział na oba w odstępie czterech dni. W interpretacji z 24 sierpnia 2026 r. uznał, że sprzedaż energii z magazynu nie podlega PIT, bo przepisy wyłączają z opodatkowania przychody z rozliczeń energii wytworzonej przez prosumenta. Cztery dni później, 28 sierpnia, napisał, że ta sama sprzedaż będzie działalnością gospodarczą, a wnioskodawca dokona dostawy towarów i zapłaci VAT. Zwolnienia podmiotowego nie dostanie, bo przekracza limit 240 tys. zł.
Jest jeszcze szczegół z pomniejszoną wypłatą. Według tej samej interpretacji VAT należy zapłacić od całej kwoty otrzymanej od spółki, bez odliczenia jej wynagrodzenia. Doradca Sergiusz Felbur, cytowany przez Prawo.pl, ma wątpliwości, czy dyrektor mógł tak bezpośrednio powołać się na wyrok w sprawie Fuchs, skoro dotyczył on innego stanu faktycznego.
To nie oznacza, że urzędnik pomylił adresy. Podatki dochodowe i VAT rządzą się osobnymi przepisami, więc dwie odpowiedzi mogą się różnić. Dla wnioskodawcy zostaje jednak ciekawa rzecz: tej samej energii z tego samego magazynu fiskus nie widzi w PIT, a w VAT widzi jak najbardziej. Najwyraźniej prąd płynie jednym kablem, a prawo podatkowe dwoma.
Źródło: