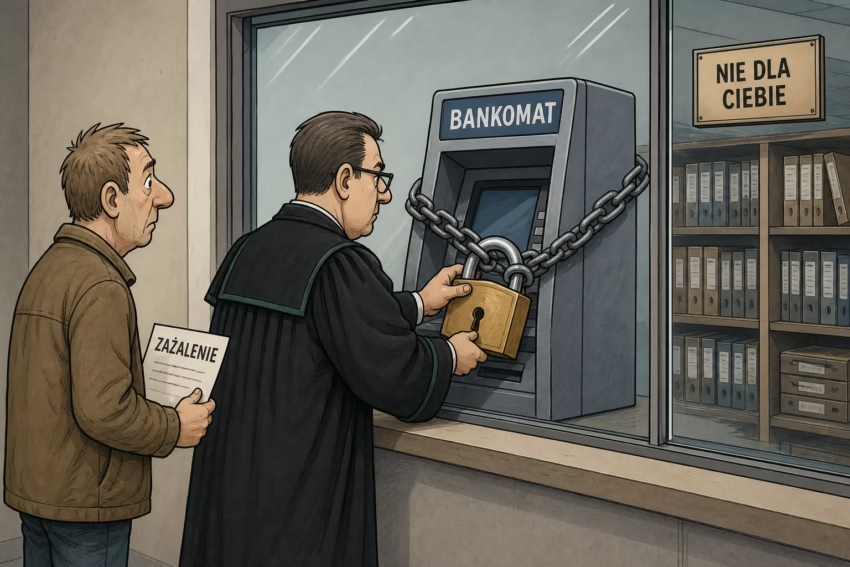
Bank może zablokować pieniądze na 72 godziny i musi zawiadomić prokuratora. Dalej decyduje już prokurator, a nie sąd: może zamrozić środki na 6 miesięcy i raz przedłużyć blokadę o kolejne 6. Razem daje to do 12 miesięcy, i to na etapie śledztwa, gdy nikomu nie przedstawiono zarzutów.
Osoba z zablokowanym kontem nie jest formalnie stroną postępowania. Nie ma więc praw podejrzanego: obrońcy z urzędu, wglądu w akta ani wniosków dowodowych. Zażalenie do sądu owszem przysługuje, zwykle w 7 dni od doręczenia postanowienia. Tyle że według RPO postanowienia bywają hasłowe i lakoniczne, a odmowę dostępu do akt zaskarża się nie do sądu, tylko do przełożonego prokuratora.
Prawdziwa perełka to art. 236b k.p.k. Od 2021 r. środki na rachunku mogą być traktowane jako dowód rzeczowy. Jeśli prokurator wyda taką decyzję, blokada nie wygasa po 12 miesiącach. Według Forsal.pl przepis nie przewiduje limitu czasu ani obowiązkowej kontroli z urzędu. Ile razy go zastosowano, nie wiadomo, bo takich statystyk się nie publikuje.
Rzeczniczka Praw Obywatelskich w piśmie z 12 października 2026 r. ponownie zapytała ministra sprawiedliwości, czy art. 236b zostanie uchylony. Przypomniała, że Komisja Kodyfikacyjna Prawa Karnego już 10 września 2024 r. uznała jej postulaty za zasadne. Zdaniem RPO prawo do zażalenia bez dostępu do podstaw rozstrzygnięcia staje się „w znacznym stopniu iluzoryczne”. Resort zapowiadał prace analityczne, ale RPO twierdzi, że projektów ustaw nie opublikowano.
Termin wdrożenia unijnej dyrektywy 2024/1260, która wymaga m.in. uzasadnienia decyzji i dostępu do akt, mija 23 listopada 2026 r.
Czyli możesz się odwołać, tylko nie wolno ci wiedzieć, od czego.
Źródło: